Épargne et placements
Compte à terme LCL avis : comparatif face à la concurrence
Votre compte à terme lcl avis : découvrez le taux du Libre, le barème Fidélité, le comparatif face aux CAT et notre simulation pour décider.
12 min de lecture
4,5sur 5435 votes
- 4,1Klecteurs
- 13en ce moment
- 155partages
Notre avis
LCL
3,3 sur 5
LCL propose des comptes à terme sûrs et souples, notamment le Libre, mais leur rendement reste très inférieur aux meilleures offres du marché.
Les points positifs
- Capital garanti et placement sans frais
- Compte à Terme Libre très souple
- Versements mensuels et retraits partiels autorisés
- Taux connu d'avance sur formules fixes
- Interlocuteur en agence pour accompagner
Les points négatifs
- Rémunération du CAT Libre très faible
- Taux plancher entre 0,35 % et 0,45 %
- Souscription uniquement via un conseiller
- CAT à durée fixe moins compétitifs que banques en ligne
- Retrait anticipé peut faire perdre les intérêts
Notre avis sur le compte à terme LCL dépend de la formule regardée. Le Compte à Terme Libre se distingue par une souplesse rare pour ce type de produit (renouvellement mensuel, versements et retraits partiels), mais sa rémunération reste très en retrait des meilleures offres. Les formules à durée fixe, dont le Compte à Terme Fidélité et son taux progressif, offrent une meilleure visibilité, à condition de confronter leur barème à celui des banques en ligne avant d’immobiliser son argent. Le comparatif chiffré, les conditions d’éligibilité et les profils pour qui ce placement a du sens sont détaillés plus bas.
Compte à terme LCL : comment fonctionnent le Libre et les formules à durée fixe
Un compte à terme (CAT) est un produit d’épargne sur lequel on dépose une somme pour une durée de maturité donnée, en échange d’un taux d’intérêt. LCL, banque de réseau du groupe Crédit Agricole, ne propose pas un seul CAT mais une petite gamme. Point pratique à connaître dès le départ : ces placements se souscrivent auprès d’un conseiller, en agence ou à distance avec lui, et non par un parcours entièrement en ligne.
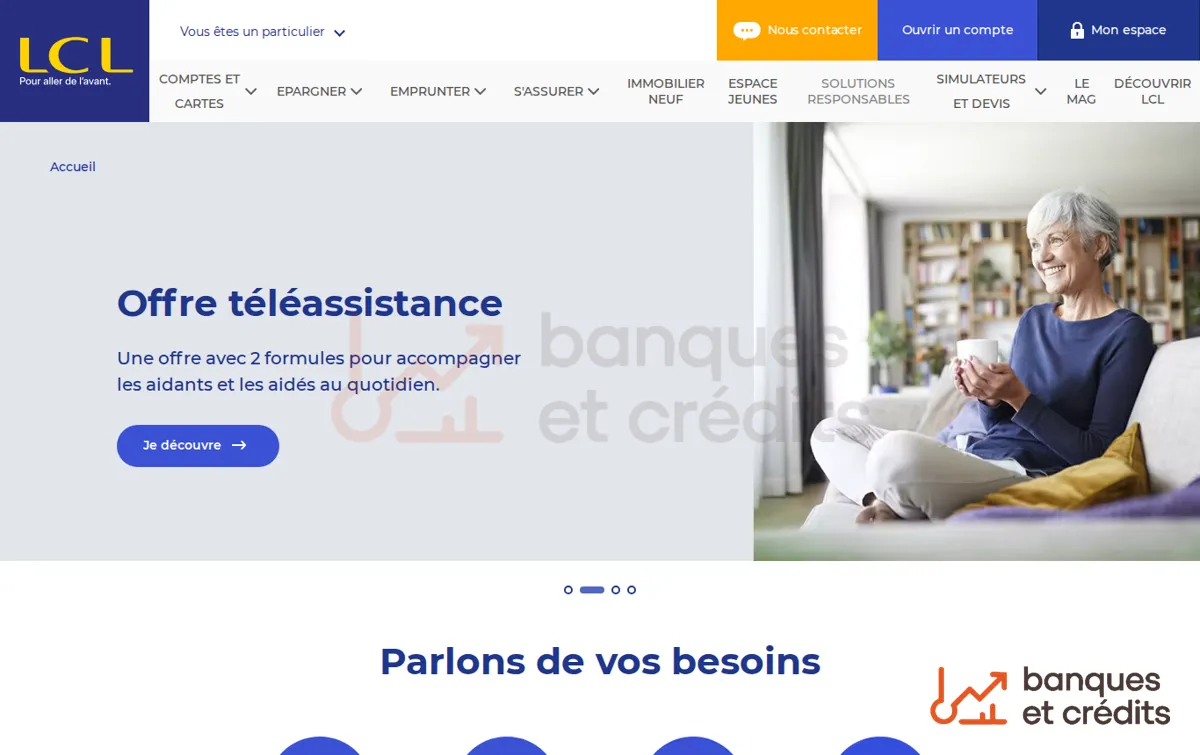
Le site officiel lcl.fr sert surtout de vitrine : il présente la gamme d’épargne, mais la mise en place d’un compte à terme passe par un échange avec la banque, qui remet les conditions particulières du contrat.
Le Compte à Terme Libre LCL, une mécanique mensuelle atypique
Le compte à terme libre LCL fonctionne presque comme un livret découpé en mois. Ses règles principales :
- Durée : un mois par défaut, avec renouvellement automatique tant que le client ne demande pas la clôture.
- Taux : une rémunération variable fixée par LCL chaque trimestre, avec un plancher indexé sur le taux du Compte sur Livret LCL.
- Versements : possibles une fois par mois, les sommes ajoutées produisant des intérêts à partir du mois suivant.
- Retraits partiels : autorisés, sous réserve de conserver un solde minimum de 4 500 €.
- Intérêts : capitalisés sur le compte ou versés sur le compte de dépôt, au choix.
- Clôture : possible à tout moment, mais une sortie en dehors de l’échéance mensuelle fait perdre les intérêts du mois en cours.
Cette souplesse d’utilisation est réelle. Elle a toutefois une contrepartie directe : la banque ne s’engage sur aucun taux au-delà du trimestre, et le plancher de rémunération est celui d’un livret bancaire classique.
Compte à Terme Fidélité et CAT à durée fixe : le taux connu d’avance
À l’opposé, le Compte à Terme Fidélité repose sur un taux progressif, connu dès la souscription et garanti pendant toute la durée choisie. Le capital est garanti et l’épargnant sait exactement ce qu’il percevra s’il va au bout du contrat. LCL a aussi commercialisé d’autres formules à durée fixe, comme le Compte à Terme Optilion Stratégique Plus ou un Compte à Terme Sociétal Plus d’une durée de trois ans.
Sur ces produits bloqués, la question du retrait anticipé est centrale. Les conditions relevées sur une partie de ces offres prévoient qu’aucune rémunération n’est servie si l’argent est récupéré trop tôt, et qu’un taux réduit s’applique en cas de sortie avant l’échéance. Le détail exact figure dans les conditions particulières : c’est le document à lire avant de signer, plus que la plaquette commerciale.
Taux du compte à terme LCL en 2026 : un plancher bas et un barème qui bouge
Pour le Compte à Terme Libre, le repère utile est le taux du Compte sur Livret LCL, qui sert de plancher. Les relevés publiés en 2026 le situent entre 0,35 % et 0,45 % selon la période. Ce taux est brut, donc avant fiscalité, et il peut être revu à chaque trimestre selon la politique commerciale de la banque. Le lien entre le taux du CAT Libre et celui du CSL est donc le point clé : quand LCL baisse la rémunération de son livret, le plancher du CAT suit.
Les formules à durée fixe obéissent à une autre logique. Fin 2024, un barème proposé par LCL et partagé par des épargnants illustrait bien la tendance de l’époque :
| Durée de placement | Taux brut annuel relevé fin 2024 |
|---|---|
| 1 mois | 3,20 % |
| 3 mois | 3,01 % |
| 6 mois | 2,78 % |
| 1 an | 2,50 % |
| 2 ans | 1,70 % |
Ce barème est dégressif : plus la durée est longue, plus le taux baisse. Il traduisait les anticipations de baisse des taux directeurs de la Banque centrale européenne. Un taux facial élevé sur un mois ne rapporte en réalité qu’un douzième de ce pourcentage, ce qui relativise beaucoup les chiffres affichés sur les courtes durées. À titre de comparaison historique, une offre LCL à 24 mois à 2,00 %, avec un dépôt minimum de 4 500 €, était référencée fin 2023.
Ces barèmes ont une durée de vie limitée. Avant toute décision, il faut demander au conseiller le barème de taux en vigueur le jour de la souscription, par écrit.
Compte à terme LCL face à la concurrence : le comparatif des taux
Le marché des CAT reste dominé, côté rendement, par les banques en ligne et les établissements spécialisés dans l’épargne, comme DISTINGO Bank. En 2026, les meilleures offres sur 12 mois se situent autour de 2,0 % à 2,3 % brut. Le tableau ci-dessous replace les offres LCL dans ce paysage, avec la date de chaque donnée.
| Offre | Taux brut relevé | Durée | À savoir |
|---|---|---|---|
| Compte à Terme Libre LCL | Plancher du CSL, de 0,35 % à 0,45 % (2026) | 1 mois renouvelable | Versements mensuels, retraits partiels, solde minimum de 4 500 € |
| CAT LCL à durée fixe | 2,50 % sur 1 an, 1,70 % sur 2 ans (fin 2024) | Fixe | Barème daté, à faire actualiser en agence |
| Meilleurs CAT du marché | 2,0 % à 2,3 % (2026) | 12 mois | Souvent ouverts en ligne, durée bloquée |
| Livret promotionnel Hello bank | Jusqu’à 3,75 % sur une période limitée | Sans durée | Ce n’est pas un CAT : taux boosté temporaire, versements jusqu’à 150 000 € |
Traduit en euros, l’écart est net. Sur 10 000 € placés un an, le CAT Libre rémunéré à 0,35 % produit 35 € d’intérêts bruts, contre 200 € pour un CAT concurrent à 2 %. Sur cette base, le choix du produit compte davantage que le montant placé. Pour aller plus loin sur la comparaison entre ces deux familles de placements, notre analyse du rendement réel d’un dépôt à terme face à un livret détaille l’effet de la fiscalité et de l’inflation.
Il serait cependant réducteur de juger LCL sur le seul taux. Une banque de réseau apporte un interlocuteur, la possibilité de regrouper son épargne là où se trouve déjà son compte courant et, pour le CAT Libre, une flexibilité que la plupart des CAT en ligne n’offrent pas. Le vrai arbitrage se fait entre ce confort et quelques centaines d’euros d’intérêts par an selon les montants.
Conditions d’éligibilité, new money et frais du compte à terme LCL
Les conditions d’éligibilité sont la source de malentendus la plus fréquente. Sur un forum d’épargnants, un client LCL rapportait que son conseiller lui avait refusé un compte à terme à 3 % parce que les fonds provenaient de son propre compte LCL. Ce cas illustre une pratique courante chez les banques : les offres les mieux rémunérées sont souvent réservées aux nouveaux fonds, ce que le secteur appelle la new money, c’est-à-dire l’argent transféré depuis un autre établissement.
Concrètement, les sommes déjà détenues chez LCL peuvent servir à ouvrir un compte à terme classique, mais pas toujours à profiter d’une offre promotionnelle. Les critères varient selon les campagnes : origine des fonds, montant minimum, parfois détention d’autres produits. Demander la liste exacte des conditions avant de déplacer son épargne évite de mauvaises surprises.
Côté frais, un compte à terme ne comporte en principe ni frais d’entrée, ni frais de gestion, ni frais de sortie. Les coûts à surveiller sont ailleurs :
- la perte des intérêts du mois en cours en cas de clôture du CAT Libre hors échéance ;
- la réduction ou la suppression de la rémunération en cas de retrait anticipé sur un CAT à durée fixe ;
- le coût d’opportunité, c’est-à-dire les intérêts non perçus faute d’avoir choisi une offre mieux rémunérée ;
- les frais de tenue du compte de dépôt LCL, qui ne concernent pas le CAT lui-même mais pèsent sur la relation bancaire globale.
Sur ce dernier point, il est utile de vérifier si l’on paie une carte ou une offre groupée trop chère : notre guide pour limiter les frais inutiles d’un compte courant aide à faire ce tri, car quelques euros économisés chaque mois peuvent compenser l’écart de taux.
Simuler le rendement d’un compte à terme LCL, fiscalité des intérêts comprise
La simulation de rendement d’un CAT tient en une formule simple : intérêts bruts = capital × taux annuel × (nombre de mois ÷ 12). Avec des taux de cet ordre, l’effet des intérêts capitalisés reste marginal sur un an. Le tableau suivant applique cette formule à un placement de 10 000 € sur 12 mois.
| Taux brut annuel | Correspondance | Intérêts bruts sur 12 mois |
|---|---|---|
| 0,35 % | Plancher bas du CAT Libre LCL | 35 € |
| 0,45 % | Plancher haut du CAT Libre LCL | 45 € |
| 2,00 % | Bas de fourchette du marché 2026 | 200 € |
| 2,30 % | Haut de fourchette du marché 2026 | 230 € |
| 2,50 % | CAT LCL 1 an, barème fin 2024 | 250 € |
À lire aussi
Pour le CAT Libre, cette simulation n’est qu’une estimation : le taux pouvant changer chaque trimestre, le rendement final dépend des décisions successives de LCL. Pour un CAT à taux fixe ou progressif, le calcul est en revanche exact dès la signature, à condition de rester jusqu’au terme.
Reste la fiscalité. Les intérêts d’un compte à terme sont imposables : ils relèvent par défaut du prélèvement forfaitaire unique, la flat tax, qui atteint environ 30 % avec les prélèvements sociaux, sauf option pour le barème progressif de l’impôt sur le revenu. Un acompte est prélevé par la banque au moment du versement des intérêts, avec une dispense possible sous conditions de revenus à demander chaque année. C’est une différence majeure avec les livrets réglementés, dont les intérêts sont exonérés : à taux brut proche, un livret défiscalisé rapporte donc davantage qu’un CAT.
Avis sur le compte à terme LCL : les retours d’épargnants et d’analystes
Les retours disponibles, sur les forums d’épargnants comme sur les comparateurs spécialisés, dessinent un portrait assez cohérent. Les analystes convergent vers la même lecture : le CAT LCL convient à ceux qui veulent immobiliser une somme de façon encadrée, auprès de leur banque habituelle, sans chercher le meilleur rendement du marché.
Côté clients, plusieurs thèmes reviennent :
- La sécurité et la simplicité sont appréciées, surtout par les clients qui veulent garder toute leur épargne au même endroit.
- Le taux du CAT Libre est la critique la plus répandue, beaucoup d’épargnants le jugeant trop proche de celui d’un livret bancaire.
- L’éligibilité aux offres promotionnelles crée de la frustration lorsque la condition de nouveaux fonds n’a pas été comprise en amont.
- Le passage obligé par un conseiller est perçu comme un atout par certains et comme une contrainte par ceux qui ont l’habitude de souscrire en ligne.
- La dégressivité des barèmes surprend parfois : le taux mis en avant concerne souvent la durée la plus courte.
Ces retours restent qualitatifs et dépendent beaucoup de l’agence et du moment de la souscription. Ils confirment surtout qu’un CAT LCL se négocie et se compare : le taux annoncé lors d’un premier rendez-vous n’est pas forcément le seul possible.
Points forts et limites du compte à terme LCL
Points forts
- Capital garanti, avec la protection du Fonds de garantie des dépôts et de résolution jusqu’à 100 000 € par déposant et par établissement.
- Souplesse du Compte à Terme Libre : renouvellement automatique, versement mensuel, retraits partiels.
- Taux connu d’avance et garanti sur le Compte à Terme Fidélité.
- Absence de frais d’entrée, de gestion et de sortie.
- Accompagnement par un conseiller et regroupement de l’épargne chez sa banque principale.
Limites
- Rémunération du CAT Libre alignée sur un plancher bas, bien inférieure aux meilleures offres du marché.
- Taux variable revu chaque trimestre, donc peu de prévisibilité sur le Libre.
- Offres boostées souvent réservées aux nouveaux fonds.
- Solde minimum de 4 500 € à conserver sur le CAT Libre.
- Pas de souscription entièrement en ligne et intérêts soumis à la fiscalité, contrairement aux livrets réglementés.
Alternatives au compte à terme LCL selon votre horizon de placement
Le bon produit dépend d’abord de l’usage prévu de l’argent. Pour une réserve destinée aux imprévus, un CAT n’est pas l’outil le plus logique : les livrets réglementés restent disponibles à tout moment et non imposés, comme le rappelle notre point sur la constitution d’une épargne de précaution sur Livret A et LDDS. Le CAT prend tout son sens une fois ces plafonds remplis, pour une somme dont on n’aura pas besoin pendant plusieurs mois.
Pour une durée de quelques mois à deux ans et un objectif de rendement, les CAT des banques en ligne sont les concurrents directs de LCL. Choisir entre un établissement de réseau et un acteur 100 % en ligne relève aussi d’une préférence de fonctionnement, que nous abordons dans notre comparaison entre néobanque et banque traditionnelle. Au-delà de huit ans, l’assurance-vie devient souvent plus pertinente qu’un CAT, notamment grâce à sa fiscalité, et notre méthode pour sélectionner un fonds en euros aide à comparer les contrats sans s’arrêter au rendement affiché.
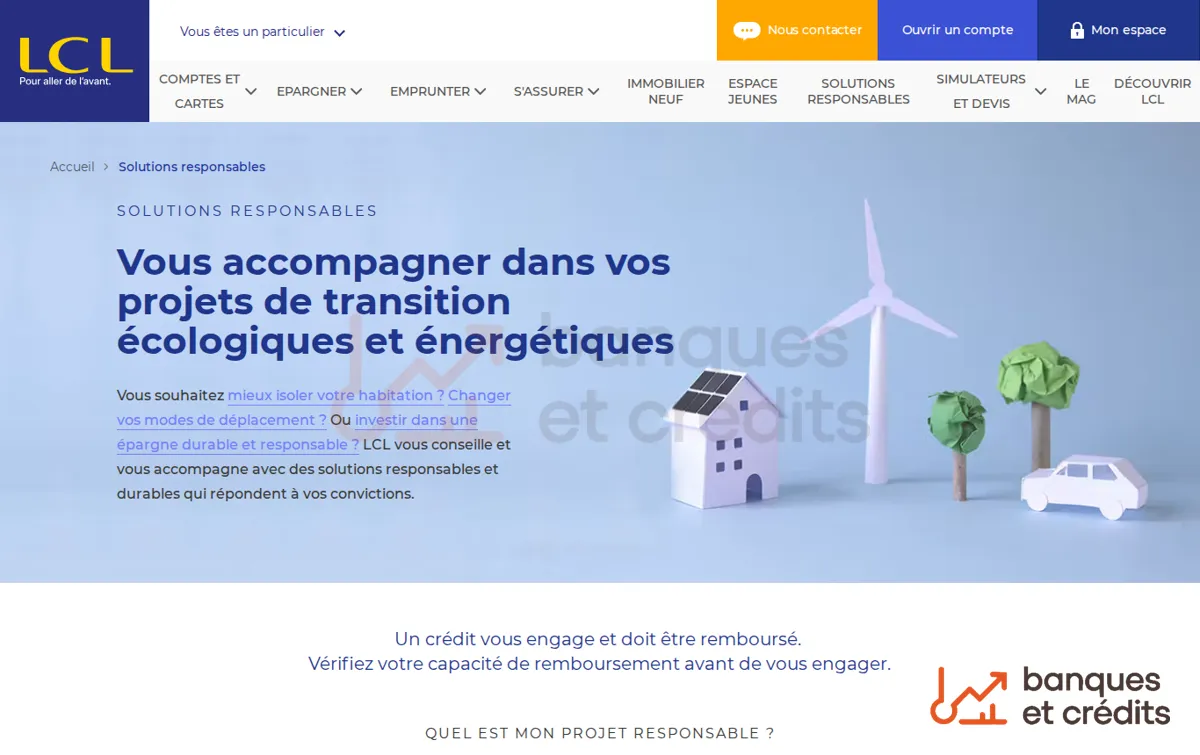
LCL propose par ailleurs d’autres solutions selon les projets. Les épargnants sensibles à l’impact de leur argent trouveront sur le site une rubrique consacrée aux solutions responsables et durables, qui regroupe notamment l’offre Ecorenov’LCL.
Pour ceux dont l’épargne prépare un achat immobilier, la banque met aussi en avant les programmes neufs de sa filiale Angle Neuf. Un CAT peut alors servir à loger temporairement un apport en attendant la signature, à condition de caler sa durée sur le calendrier du projet.
Avant d’ouvrir un compte à terme LCL : profils adaptés et questions pratiques
Le compte à terme LCL est un bon choix pour le client déjà installé chez LCL, qui a rempli ses livrets réglementés, dispose d’au moins quelques milliers d’euros sans affectation immédiate et tient à garder un interlocuteur unique. Le Compte à Terme Libre convient à celui qui veut pouvoir ajouter ou retirer de l’argent chaque mois ; le Compte à Terme Fidélité, à celui qui préfère verrouiller un taux sur une durée déterminée. Les personnes qui préparent un projet à date connue, comme un apport immobilier, peuvent aussi y trouver un support simple.
Il est en revanche peu adapté à l’épargnant qui cherche le meilleur rendement sans contrainte de banque, à celui dont l’argent vient déjà de chez LCL et qui espère une offre promotionnelle, ou à celui qui veut tout gérer en ligne. Dans ces cas, comparer les CAT et les livrets boostés des autres établissements sera presque toujours plus rentable.
Le compte à terme LCL comporte-t-il des frais ?
Aucune commission n’est normalement facturée pour ouvrir, faire vivre ou fermer un compte à terme LCL. Ce qui coûte, c’est une sortie prématurée, qui ampute la rémunération. Il faut aussi tenir compte des frais du compte de dépôt associé, qui relèvent de la relation bancaire et non du placement.
Peut-on ouvrir un compte à terme LCL sans passer par un conseiller ?
Les comptes à terme LCL ne s’ouvrent pas via un parcours entièrement en ligne. La souscription passe par un conseiller, en agence ou à distance. C’est l’occasion de demander le barème en vigueur et les conditions particulières par écrit.
Que deviennent les intérêts si l’on clôture le Compte à Terme Libre en cours de mois ?
Le mois entamé n’est alors pas rémunéré. Les intérêts des mois déjà échus restent acquis. Pour éviter cette perte, mieux vaut programmer la clôture à la date anniversaire mensuelle.
L’argent déjà placé chez LCL donne-t-il accès aux offres de compte à terme boostées ?
Pas toujours. Les offres les plus rémunératrices, comme le CAT à 3 % évoqué par des clients, sont fréquemment réservées aux nouveaux fonds venus d’une autre banque. Les sommes déjà présentes chez LCL restent utilisables pour un compte à terme classique, au taux standard.
Le capital d’un compte à terme LCL est-il protégé si la banque fait faillite ?
Oui. Au-delà de la garantie contractuelle du capital, l’argent placé bénéficie du mécanisme légal de protection des dépôts, dans la limite de 100 000 € par client. Cette limite s’apprécie tous comptes confondus chez LCL, en dehors des livrets réglementés qui bénéficient d’une garantie distincte.
L’auteur
Économiste
Je décrypte l’évolution des taux et des produits d’épargne pour le grand public. Je préfère les chiffres aux promesses, et ça se voit dans chaque article.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5435 votes
Commentaires
Soyez le premier à réagir.